2027 kommt näher. Was ändert sich für Unternehmen?
14,60 Euro Mindestlohn, neue Minijob-Grenze, Sozialabgaben, Steuerpläne und digitale Pflichten: Nicht nur die E-Rechnung fordert Unternehmer heraus. Wir trennen beschlossene Änderungen von Vorhaben und zeigen, was sich für den Geschäftsalltag lohnt zu prüfen.
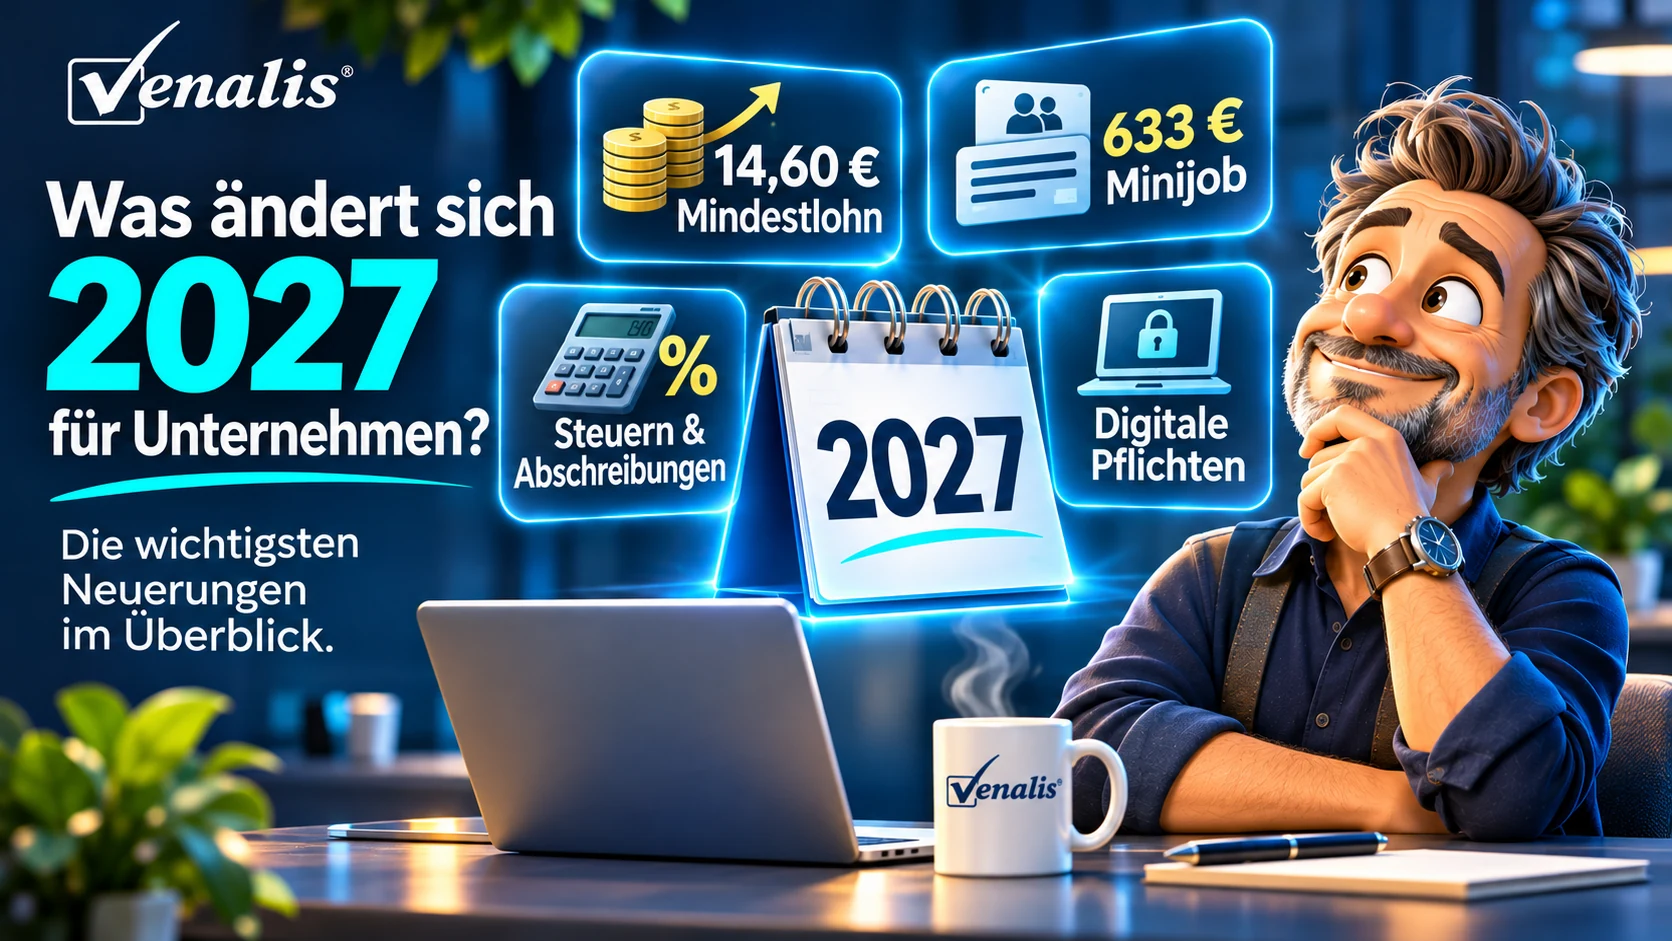
Das sollten Unternehmer für 2027 kennen.
Mindestlohn
Beschlossen: Anstieg zum 1. Januar 2027.
Minijob-Grenze
Feststehend: Neue monatliche Verdienstgrenze im Jahresdurchschnitt.
Steuern & Sozialabgaben
Gesetzgebungsstand prüfen: Nicht jeder angekündigte Wert ist schon verabschiedet.
Mindestlohn: 14,60 Euro – auch die Personalkalkulation ändert sich
Ab 1. Januar 2027 steigt der allgemeine gesetzliche Mindestlohn von 13,90 Euro auf 14,60 Euro brutto je Stunde. Die Anhebung ist bereits durch die Fünfte Mindestlohnanpassungsverordnung verbindlich geregelt. Sie gilt grundsätzlich auch für Teilzeitkräfte, Aushilfen und Minijobber. Abweichende höhere Branchenmindestlöhne bleiben zu beachten.
Eine einfache Rechnung verdeutlicht die Auswirkung: Bei 160 Arbeitsstunden im Monat steigt das Bruttogehalt auf Mindestlohnniveau um 112 Euro monatlich – zuzüglich möglicher Auswirkungen auf Arbeitgebernebenkosten. Wer knapp kalkuliert, sollte Stundensätze, Dienstleistungs- und Angebotspreise überprüfen.
Minijobs: Die Grenze steigt auf 633 Euro
Mit dem Mindestlohn verschiebt sich zugleich die dynamisch gekoppelte monatliche Minijob-Verdienstgrenze von 603 Euro (2026) auf 633 Euro (2027). Entscheidend ist grundsätzlich der regelmäßige Verdienst im Jahresdurchschnitt; Sonderzahlungen müssen in die Prognose einbezogen werden.
Für Betriebe heißt das: Minijob-Verträge, Arbeitszeitplanung und Lohnabrechnung rechtzeitig aufeinander abstimmen. Die Arbeitszeit-Dokumentationspflicht ist ebenfalls zu beachten.
Sozialversicherung: Höhere Grenzen sind vorgesehen
Die Bundesregierung hat am 7. Oktober 2026 die Sozialversicherungsrechengrößen-Verordnung 2027 im Kabinett beschlossen. Zum Redaktionsstand steht die Zustimmung des Bundesrats noch aus. Vorgesehen sind unter anderem diese monatlichen Beitragsbemessungsgrenzen:
Wichtige Entwurfswerte für 2027
- Renten- und Arbeitslosenversicherung: 8.850 € monatlich
- Kranken- und Pflegeversicherung: 6.375 € monatlich
- Allgemeine Jahresarbeitsentgeltgrenze: 84.150 € jährlich
Bei Beschäftigten oberhalb der bisherigen Grenzen können dadurch höhere beitragspflichtige Entgelte entstehen. Das bedeutet allerdings nicht, dass für alle Arbeitnehmer die Beiträge automatisch entsprechend steigen.
Quelle: BMAS – Sozialversicherungsrechengrößen 2027, Gesetzgebungsstand.
Einkommensteuer 2027: Was geplant ist – und was noch nicht gilt
Am 2. September 2026 hat die Bundesregierung den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Er ist zum Redaktionsstand noch kein geltendes Gesetz.
Vorgesehen sind unter anderem ein Grundfreibetrag von 12.564 Euro im Jahr 2027, ein Anstieg des Kindergeldes auf 267 Euro je Kind und Monat, Änderungen am Steuertarif und ein höherer Arbeitnehmer-Pauschbetrag. Gleichzeitig sieht der Entwurf Anpassungen auf der Gegenfinanzierungsseite vor – etwa bei der Pauschalbesteuerung geringfügiger Beschäftigung.
Wichtig für Selbstständige: Nicht nur die Einkommensteuer auf den eigenen Gewinn, sondern auch Auswirkungen auf Beschäftigte und Lohnabrechnung beobachten. Verbindliche Kalkulationen sollten erst anhand der endgültig verabschiedeten gesetzlichen Regelungen erfolgen.
Quelle: Bundesregierung – Entwurf der Einkommensteuerreform 2027.
Investitionen: Der Abschreibungsbooster läuft 2027 noch
Für bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden, ermöglicht das geltende Investitionssofortprogramm die degressive Abschreibung mit bis zu 30 % des jeweiligen Restbuchwerts. Die konkrete Anwendung hängt von den gesetzlichen Voraussetzungen ab.
Das kann für Maschinen, Technik und andere begünstigte betriebliche Anschaffungen interessant sein. Geplante Körperschaftsteuersenkungen beginnen dagegen erst 2028 – nicht schon 2027. Auch für bestimmte neu angeschaffte Elektrofahrzeuge bestehen besondere Abschreibungsregeln.
Verpackungen: EU-Regeln wirken 2027 im Betriebsalltag
Die EU-Verpackungsverordnung (PPWR) gilt bereits seit 12. August 2026 schrittweise. Für Hersteller, Importeure, Händler und Onlineversender ist 2027 deshalb besonders ein Umsetzungsjahr – kein pauschaler neuer Starttermin für sämtliche Verpackungspflichten.
Je nach Rolle im Warenverkehr sollten Unternehmen verwendete Verpackungen, Lieferantenerklärungen, Materialvorgaben und Kennzeichnungsprozesse überprüfen. Manche weitergehenden Anforderungen greifen erst in späteren Jahren. Wer Produkte verpackt oder importiert, sollte die jeweils maßgeblichen Fristen anhand des eigenen Verpackungstyps prüfen.
KI im Unternehmen: 2027 weitere Pflichten für Hochrisikosysteme
Wer KI in sensiblen Einsatzbereichen nutzt oder anbietet, sollte den EU AI Act auf dem Radar haben. Große Teile des Regelwerks gelten bereits seit 2026. Nach dem aktuellen, europäisch bestätigten Zeitplan greifen die speziellen Vorschriften für eigenständige Hochrisiko-KI-Systeme nach Anhang III ab 2. Dezember 2027. Weitere Vorschriften für in regulierte Produkte integrierte Systeme folgen später.
Ein normaler Chatbot ist nicht automatisch Hochrisiko-KI. Entscheidend ist der konkrete Einsatzzweck: etwa bestimmte Verfahren in Beschäftigung, Bildung oder kritischer Infrastruktur. Unternehmen sollten ihre KI-Anwendungen inventarisieren und die jeweilige Risikokategorie prüfen.
Importe: CBAM kann neue Kosten und Nachweise auslösen
Für Importe bestimmter emissionsintensiver Waren – unter anderem aus den Bereichen Eisen, Stahl, Aluminium, Zement und Düngemittel – ist der CO₂-Grenzausgleich CBAM relevant. Das endgültige System startete bereits 2026; ab 2027 ändert sich unter anderem die Preisermittlung für Zertifikate. Für betroffene Importeure entstehen Nachweis-, Erklärungs- und Kostenfragen.
Die Regeln betreffen nicht jeden Warenimport. Entscheidend sind Warengruppe, Menge und die einschlägigen Schwellenwerte. Wer entsprechende Rohstoffe oder Erzeugnisse von außerhalb der EU bezieht, sollte die Zolltarifnummern und CBAM-Pflichten gemeinsam mit Zoll- und Steuerberatung prüfen.
Und § 14 UStG? Keine zweite allgemeine Rechnungsreform erfinden
§ 14 UStG regelt die Ausstellung von Rechnungen. Für 2027 ist vor allem die bereits bekannte Übergangsregelung zu strukturierten E-Rechnungen in § 27 Abs. 38 UStG relevant. Daraus folgt aber keine zusätzliche, eigenständige allgemeine Änderung aller Rechnungs-Pflichtangaben zum 1. Januar 2027.
Die E-Rechnungspflicht haben wir bereits ausführlich im eigenen Venalis-Beitrag zur E-Rechnung 2027 behandelt. Diesmal liegt der Schwerpunkt ausdrücklich auf allem, was daneben für Unternehmer wichtig ist.
Quellen: § 14 UStG und § 27 UStG (Übergangsregelungen).
Die praktische 2027-Checkliste
Personal & Löhne
Stundenlöhne, Minijobs, Arbeitszeitnachweise und Lohnprogramme auf neue Werte abstimmen.
Kalkulation & Investitionen
Stundensätze, Angebote und geplante Anschaffungen auf Wirtschaftlichkeit und mögliche AfA prüfen.
Recht & Prozesse
Offene Steuerentwürfe beobachten; Import-, Verpackungs- und KI-Pflichten je nach Tätigkeit prüfen.
Nicht jede Schlagzeile ist schon ein Gesetz.
Zum 1. Januar 2027 müssen vor allem Arbeitgeber und Betriebe mit vielen Aushilfen handeln. Für Steuern und Sozialversicherung ist der Stand des Gesetzgebungsverfahrens entscheidend. Wer sich einen Überblick verschafft, rechtzeitig kalkuliert und seine Abläufe prüft, vermeidet Überraschungen.
Stand: 3. November 2026. Der Beitrag informiert allgemein und ersetzt keine individuelle Steuer-, Rechts- oder Lohnberatung. Ein Teil der genannten Werte und Maßnahmen war bei Redaktionsschluss noch im Gesetzgebungsverfahren.
Quellen und weiterführende Informationen
- BMAS – Mindestlohnverordnung (14,60 Euro ab 2027)
- Bundesregierung – Minijob-Grenze und Mindestlohn
- BMAS – Sozialversicherungsrechengrößen-Verordnung 2027
- Bundesregierung – Entwurf Einkommensteuerreformgesetz 2027
- BMF – Investitionssofortprogramm und degressive AfA
- Bundesumweltministerium – EU-Verpackungsverordnung
- EU-Kommission – EU AI Act und Fristen
- EU-Kommission – CBAM
- § 14 UStG · § 27 UStG