E-Rechnung 2027: Die Schonfrist läuft aus.
Für viele Unternehmen war das Thema bisher Zukunftsmusik. In wenigen Wochen wird es für einen erheblichen Teil der Wirtschaft Pflicht. Gleichzeitig entwickelt sich der technische Standard weiter. Was gilt tatsächlich – und wo besteht jetzt Handlungsbedarf?
Was ab Januar 2027 wirklich gilt.
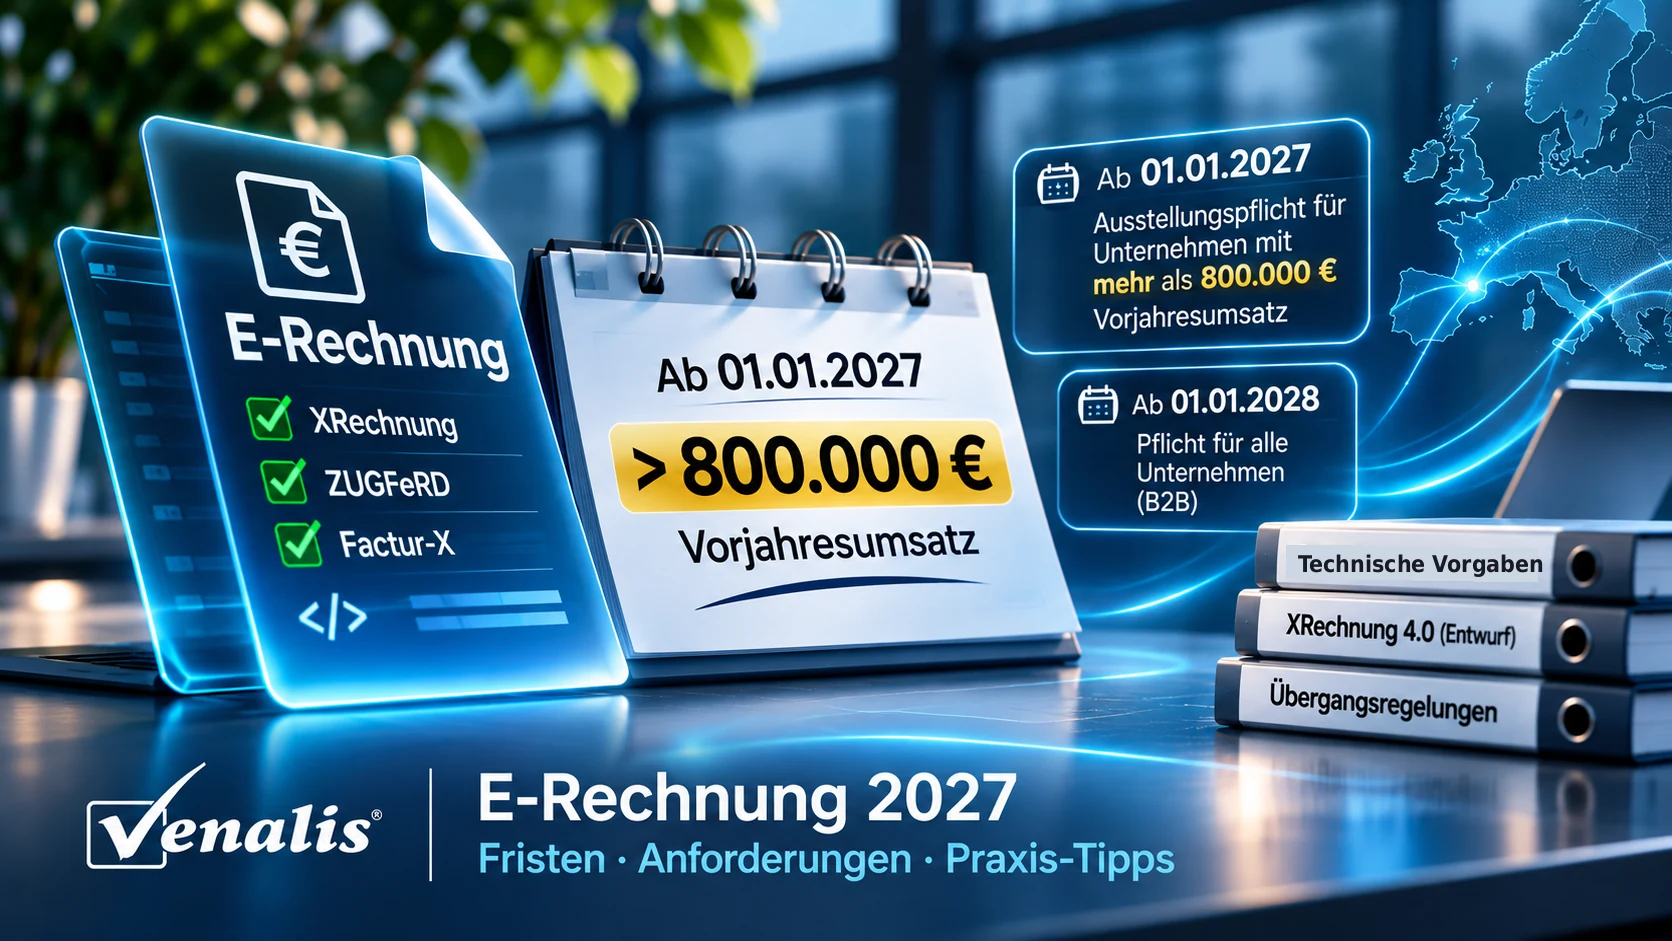
Die E-Rechnung kommt nicht erst 2027: Schon seit dem 1. Januar 2025 müssen grundsätzlich alle betroffenen inländischen Unternehmen E-Rechnungen empfangen können. Beim Ausstellen hat der Gesetzgeber dagegen Übergangsfristen vorgesehen.
Empfangen können
Seit dem 1. Januar 2025 müssen Unternehmen im betroffenen inländischen B2B-Geschäft grundsätzlich für den Empfang strukturierter E-Rechnungen bereit sein.
Die 800.000-Euro-Grenze
Ab 1. Januar 2027 endet die allgemeine Ausstellungs-Übergangsfrist. Wer im vorangegangenen Kalenderjahr einen Gesamtumsatz von mehr als 800.000 Euro erzielt hat, kann regulär nicht mehr auf normale Papier- oder PDF-Rechnungen ausweichen.
Auch die kleineren Betriebe
Für Rechnungsaussteller mit einem Vorjahresgesamtumsatz von höchstens 800.000 Euro gilt die erleichterte Übergangsfrist noch bis Ende 2027. Ab 2028 wird die strukturierte E-Rechnung bei den betroffenen Umsätzen grundsätzlich auch für sie Pflicht.
Wichtig: Maßgeblich sind der gesetzlich definierte Vorjahresgesamtumsatz und die betroffenen Umsätze zwischen inländischen Unternehmen. Für bestimmte steuerfreie Umsätze, Kleinbetragsrechnungen, Fahrausweise sowie spezielle EDI-Konstellationen gelten Besonderheiten. Im Zweifel den konkreten Fall steuerlich prüfen.
Warum eine PDF-Rechnung nicht genügt.
Eine Rechnung als PDF per E-Mail zu versenden ist praktisch – aber das macht sie noch nicht zu einer E-Rechnung im gesetzlichen Sinn. Entscheidend sind strukturierte, maschinenlesbare Rechnungsdaten, die sich elektronisch verarbeiten lassen.
XRechnung übermittelt solche Daten in einem XML-basierten Format. ZUGFeRD kombiniert die für Menschen sichtbare PDF-Darstellung mit eingebetteten Rechnungsdaten. Die technische Ausführung und das verwendete Profil müssen allerdings den jeweiligen Anforderungen entsprechen: Nicht jede PDF-Datei mit XML-Anhang ist automatisch eine gültige E-Rechnung.
Es kommt auf die Daten an.
Schön anzusehen reicht nicht: Rechnungsnummer, Steuerkategorien, Beträge und weitere Pflichtangaben müssen auch im strukturierten Rechnungsinhalt korrekt sein.
XRechnung 4.0: angekündigt, aber noch nicht produktiv.
Am 15. September 2026 wurde eine Vorversion von XRechnung 4.0 veröffentlicht. Sie zeigt, wohin sich der Standard bewegt – eine sofortige Umstellung auf diese Vorversion wäre jedoch falsch. Der derzeitige Standard XRechnung 3.0 bleibt nach Angaben von XStandards Einkauf mindestens bis 31. Juli 2027 in Kraft. Mit dem finalen 4.0-Bundle wird voraussichtlich im Frühjahr 2027 gerechnet.
Spannend für ERP-Systeme: Die Vorschau erweitert das Datenmodell um mehr als 50 Business Terms. Vorgesehen sind unter anderem strukturierte Skontoangaben, mehrere Bestell- und Lieferreferenzen, detailliertere Lieferdaten, zusätzliche Möglichkeiten für XML-Anhänge und die Abbildung bestimmter Fremdforderungen.
Für Softwarehersteller bedeutet das: die Architektur vorbereiten, aber nicht auf Basis einer Vorabfassung blind produktiv umstellen.
Auch Version 3.0 wird gepflegt.
Das aktualisierte XRechnung-Bundle 3.0.2 vom 31. August 2026 und die Visualisierungs-Korrektur vom 13. Oktober 2026 zeigen: Wer E-Rechnungen validiert, sollte nicht nur die Versionsnummer, sondern auch die zugehörigen technischen Artefakte im Blick behalten.
Wo es bei echten Rechnungen knifflig wird.
Die Standardrechnung ohne Besonderheiten ist selten das größte Problem. Interessant wird es bei Teil- und Schlussrechnungen, bereits geleisteten Anzahlungen, Skonto, Gutschriften, Rabatten, unterschiedlichen Steuersätzen, Steuerbefreiungen und Rechnungsberichtigungen. Gerade bei diesen Fällen müssen die Angaben im XML fachlich ebenso stimmen wie auf dem gedruckten Beleg.
Hilfreich ist deshalb ein Testsatz, der nicht nur einen Musterkunden enthält, sondern die Geschäftsvorfälle aus dem wirklichen Betrieb abbildet. Ebenso gehören die aktuellen Prüfregeln der jeweils eingesetzten Formatversion zu einem vernünftigen Testprozess.
Was hat das Finanzministerium zuletzt klargestellt?
Die wesentlichen steuerlichen Verwaltungsgrundsätze sind in den BMF-Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 sowie den offiziellen BMF-Fragen und Antworten dokumentiert. Bei Anzahlungen, Schlussrechnungen und Leistungsbeschreibungen lohnt sich der Blick in diese Hinweise – statt sich auf verkürzte Schlagzeilen oder ungeprüfte Datumsangaben zu verlassen.
Eine europäische Norm – unterschiedliche nationale Wege.
Frankreich ist zeitlich bereits weiter: Seit 1. September 2026 müssen die betroffenen Unternehmen elektronische Rechnungen über eine zugelassene Plattform empfangen können. Große Unternehmen und mittelgroße Unternehmen (ETI) müssen bereits ausstellen. Für kleine und mittlere Unternehmen sowie Kleinstunternehmen folgt die Ausstellungspflicht zum 1. September 2027.
Wichtig ist der Unterschied zwischen Rechnungsformat und Transportweg: Ein passendes Factur-X-Dokument allein erledigt noch nicht die französischen Plattform- und gegebenenfalls E-Reporting-Pflichten.
Factur-X, Plattformen, E-Reporting.
Wer grenzüberschreitend arbeitet, sollte die Anforderungen des Empfängerlandes und den konkreten Geschäftsvorfall gesondert prüfen. Eine gemeinsame europäische Norm ersetzt nicht automatisch nationale Meldeverfahren.
Fünf Fragen für Ihre E-Rechnungs-Umstellung.
Welche Frist gilt?
Gesamtumsatz 2026 ermitteln und prüfen, ob die Ausstellungspflicht für die eigenen inländischen B2B-Umsätze ab 2027 greift.
Wie gut sind die Stammdaten?
Adressen, Umsatzsteuerkennzeichen, Steuerfälle, Leitweg-ID und weitere erforderliche Rechnungsangaben prüfen.
Sind Sonderfälle getestet?
Gutschrift, Rabatt, Skonto, Anzahlungs- und Schlussrechnung sowie abweichende Steuersätze validieren.
Wie wird empfangen?
Eingehende strukturierte Rechnungen nicht nur ablegen, sondern sinnvoll prüfen und weiterverarbeiten.
Bleibt die Lösung updatefähig?
Aktuelle Validatoren einsetzen und kommende Formatänderungen wie XRechnung 4.0 frühzeitig einplanen.
2027 ist kein Grund zur Panik – aber ein klarer Termin.
Bei der E-Rechnung zählen nicht nur die gesetzlichen Stichtage. Entscheidend ist, dass die Daten im Geschäftsalltag stimmen und die eingesetzte Software auch bei komplizierteren Fällen belastbare Rechnungen erzeugt. Wer heute sauber arbeitet und rechtzeitig testet, schafft zugleich die Grundlage für kommende Standards.
Für Anwender von Venalis gilt: Die Anforderungen an E-Rechnung und maschinenlesbare Rechnungsdaten sind ein zentraler Bestandteil unserer laufenden Weiterentwicklung. Welche Funktionen eine konkrete Installation unterstützt, hängt vom eingesetzten Versions- und Modulstand ab.
Stand: 3. November 2026. Allgemeine Information, keine steuerliche oder rechtliche Einzelfallberatung.
Offizielle Quellen: BMF – E-Rechnung FAQ · XStandards – Versionen und Bundles · XStandards – XRechnung 4.0 · Französische Finanzverwaltung