ZUGFeRD & Factur-X
Deutschland und Frankreich zeigen sehr schön, wie dieselbe technische CII-Familie in unterschiedliche nationale Profile eingebettet wird.
Die EU hat einen europäischen Standard für elektronische Rechnungen geschaffen. Wer daraus schließt, dass künftig überall dieselbe Datei verschickt wird, erlebt allerdings eine Überraschung: gemeinsame Datenbasis ja – ein einziges europäisches Rechnungsformat nein.
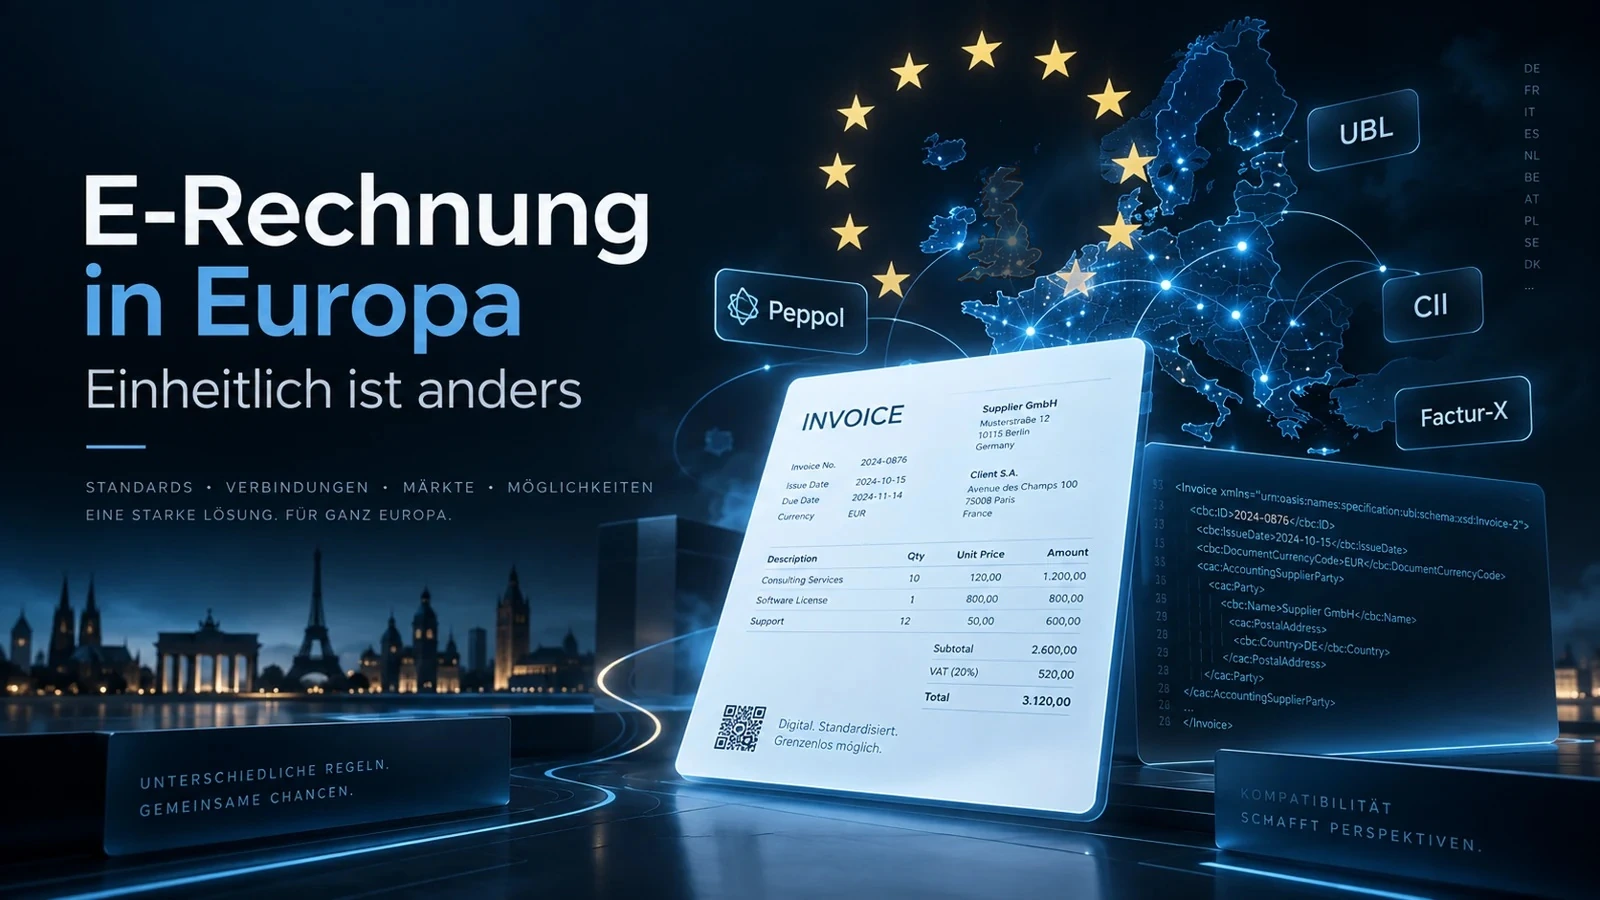
Mit EN 16931 gibt es ein gemeinsames semantisches Datenmodell. Vereinfacht gesagt beschreibt die Norm, welche Rechnungsinformationen es gibt, was sie bedeuten und wie sie miteinander zusammenhängen.
Für die technische Abbildung spielen vor allem zwei Syntaxfamilien eine zentrale Rolle: UBL 2.1 und UN/CEFACT CII. Darauf setzen wiederum Profile und nationale Ausprägungen wie XRechnung, ZUGFeRD, Factur-X oder Peppol BIS Billing 3.0 auf.
Damit ist die E-Rechnung in Europa eher mit einer gemeinsamen Sprache vergleichbar als mit einem einzigen Dateiformat. Die Grammatik ist abgestimmt – bei Dialekt, Verpackung, Versandweg und Zusatzregeln entwickeln die Länder weiterhin bemerkenswerte Kreativität.
Dasselbe fachliche Rechnungsmodell kann also in unterschiedlichen technischen Kleidern beim Empfänger ankommen.
Bewusst vereinfacht auf die technische Grundrichtung. Nationale Pflichtfelder, Kennungen, Routingregeln und Detailvalidierungen lassen wir hier außen vor.
| Land | Stand / Richtung | Grundformat bzw. technische Familie |
|---|---|---|
| 🇦🇹 Österreich | B2B überwiegend freiwillig | EN 16931; national auch ebInterface |
| 🇧🇪 Belgien | B2B-Pflicht seit 01.01.2026 | Peppol BIS Billing 3.0 / UBL |
| 🇧🇬 Bulgarien | keine allgemeine B2B-Pflicht | EN 16931, insbesondere UBL/CII im europäischen Umfeld |
| 🇭🇷 Kroatien | E-Rechnung und Fiscalization werden ausgebaut | EN-16931-basierte strukturierte XML, UBL-nahe Umsetzung |
| 🇨🇾 Zypern | B2G europäisch standardisiert; B2B bislang ohne allgemeine Pflicht | EN 16931 / Peppol |
| 🇨🇿 Tschechien | B2B bislang freiwillig | EN 16931; daneben nationales ISDOC |
| 🇩🇰 Dänemark | sehr weit digitalisiert, besonders B2G | OIOUBL und Peppol BIS Billing |
| 🇩🇪 Deutschland | Empfang seit 2025, Versandpflicht stufenweise bis 2028 | XRechnung (UBL/CII), ZUGFeRD, Peppol BIS Billing |
| 🇪🇪 Estland | starke E-Rechnungsnutzung | EN 16931 / Peppol sowie nationales strukturiertes XML |
| 🇫🇮 Finnland | E-Rechnung seit Jahren verbreitet | Finvoice, TEAPPSXML sowie EN 16931 / Peppol |
| 🇫🇷 Frankreich | Empfang ab 01.09.2026; Versand gestaffelt 2026/2027 | Factur-X (CII), UBL, CII |
| 🇬🇷 Griechenland | myDATA und E-Invoicing werden weiter ausgebaut | EN 16931 / Peppol plus nationale myDATA-Meldelogik |
| 🇮🇪 Irland | keine allgemeine B2B-Pflicht | EN 16931 / Peppol BIS Billing |
| 🇮🇹 Italien | flächendeckende Pflicht | FatturaPA XML über SdI – klarer nationaler Sonderweg |
| 🇱🇻 Lettland | B2B-Rollout Richtung 2028 | EN 16931 / UBL / Peppol |
| 🇱🇹 Litauen | Digitalisierung über SABIS / Peppol | Peppol BIS Billing / EN 16931 |
| 🇱🇺 Luxemburg | B2G etabliert, B2B bislang ohne allgemeine Pflicht | Peppol BIS Billing 3.0 / UBL |
| 🇲🇹 Malta | B2G nach europäischem Standard | EN 16931, Peppol-kompatible strukturierte Formate |
| 🇳🇱 Niederlande | keine allgemeine B2B-Pflicht, hohe Peppol-Nutzung | Peppol BIS Billing / UBL |
| 🇵🇱 Polen | KSeF-Pflicht seit 2026 stufenweise | KSeF / FA(3); im B2G-Umfeld zusätzlich Peppol |
| 🇵🇹 Portugal | keine allgemeine B2B-Pflicht | CIUS-PT auf UBL bzw. CII |
| 🇷🇴 Rumänien | B2B seit 2024 verpflichtend | RO_CIUS / UBL über RO e-Factura |
| 🇸🇪 Schweden | B2G stark standardisiert; B2B ohne allgemeine Pflicht | Peppol BIS Billing / UBL |
| 🇸🇰 Slowakei | B2B-E-Invoicing in Vorbereitung | EN 16931 / Peppol BIS Billing |
| 🇸🇮 Slowenien | strukturierte B2B-E-Rechnung weiter im Ausbau | e-SLOG sowie EN 16931 über UBL/CII |
| 🇪🇸 Spanien | B2G etabliert; B2B-Rollout gesetzlich vorbereitet | Facturae XML; künftige B2B-Ausgestaltung weiter im Blick behalten |
| 🇭🇺 Ungarn | starkes elektronisches Steuerreporting, aber kein einziges verpflichtendes B2B-Rechnungsformat | NAV Online Invoice XML für Meldedaten; Rechnungsformat selbst nicht identisch mit dem Reportingformat |
Für ERP-Entwickler ist der gemeinsame Kern durchaus wertvoll. Wer Rechnungsdaten intern sauber strukturiert und UBL sowie CII beherrscht, hat einen großen Teil der europäischen technischen Basis bereits abgedeckt.
Deutschland und Frankreich zeigen sehr schön, wie dieselbe technische CII-Familie in unterschiedliche nationale Profile eingebettet wird.
Peppol und UBL bilden in vielen Mitgliedstaaten die wichtigste gemeinsame Schiene für interoperable E-Rechnungen.
FatturaPA oder KSeF zeigen, dass nationale Plattformen und XML-Schemata trotz europäischer Harmonisierung weiterhin eine große Rolle spielen.
Mit „VAT in the Digital Age“ (ViDA) treibt die EU die elektronische Rechnung und digitale Meldesysteme weiter voran. Für innergemeinschaftliche B2B-Umsätze sollen ab 2030 strukturierte elektronische Rechnungen und digitale Meldungen eine zentrale Rolle spielen.
Das erhöht den Druck zur Interoperabilität. Es bedeutet aber nicht, dass über Nacht FatturaPA, KSeF, Facturae, e-SLOG, OIOUBL oder andere etablierte Systeme verschwinden.
Für Softwarehäuser ist deshalb die vernünftige Strategie nicht, für jedes Land eine komplett neue Rechnungslogik zu erfinden. Sinnvoller ist ein gemeinsames Rechnungsdatenmodell mit mehreren Ausgabeformaten und landesspezifischen Profilen.
Venalis unterstützt mit XRechnung, ZUGFeRD, Factur-X und Peppol BIS Billing 3.0 bereits die wichtigsten europäischen Grundrichtungen auf Basis von UBL und CII.
Für echte nationale Sonderformate wie FatturaPA oder KSeF sind eigene Ausgabemodule erforderlich. Die zentrale Rechnungslogik muss deshalb aber nicht neu erfunden werden.
Für Unternehmer wird die eigentliche Frage künftig nicht mehr nur lauten: „Kann meine Software E-Rechnungen?“
Sondern immer öfter: „Kann mein Kunde genau diese E-Rechnung auch verarbeiten?“
Denn eine Rechnung kann fachlich sauber aufgebaut sein, auf der europäischen Norm EN 16931 basieren und trotzdem beim ausländischen Geschäftspartner scheitern, weil dessen System ein anderes Profil, einen anderen Übertragungsweg oder gleich ein nationales Format erwartet.
Besonders charmant wird das im grenzüberschreitenden Geschäft: Der Lieferant erzeugt eine wunderbare strukturierte E-Rechnung, der Empfänger hätte sie aber gern in einer anderen strukturierten E-Rechnung. Aus der europäischen Vereinfachung wird dann kurzerhand wieder ein kleines Integrationsprojekt.
Für Unternehmen wird die Formatfrage deshalb künftig zu einem normalen Bestandteil der Kundenstammdaten werden: Welches E-Rechnungsformat kann und erwartet dieser Kunde?
ERP-Systeme müssen darauf reagieren und mehrere Formate aus denselben Rechnungsdaten erzeugen können. Genau diesen Ansatz verfolgt Venalis.
Die Übersicht basiert auf den Länder-Factsheets der Europäischen Kommission zur E-Rechnung sowie den Informationen der EU zu „VAT in the Digital Age“. Gesetzgebung und nationale Rollout-Termine befinden sich teilweise weiterhin in Bewegung.